Le Gabon dispose des deux minerais au cœur de la chaîne sidérurgique : le fer et le manganèse. À Belinga, 1,4 milliard de tonnes de minerai de fer ont été certifiées dans le bloc ouest après 225 000 mètres de forage, pour une mise en production visée à l’horizon 2030. À Moanda, le Complexe Métallurgique produit déjà du silicomanganèse et de l’oxyde de manganèse. À Nkok, l’usine de Prometal représente 38 milliards de francs CFA et une première phase de 60 000 tonnes de fer à béton par an. Le complexe de Kobe-Kobe, dont les travaux ont été lancés en juin 2026, doit associer un port minéralier, une liaison ferroviaire et environ 400 MW autour du projet hydroélectrique de Booué.
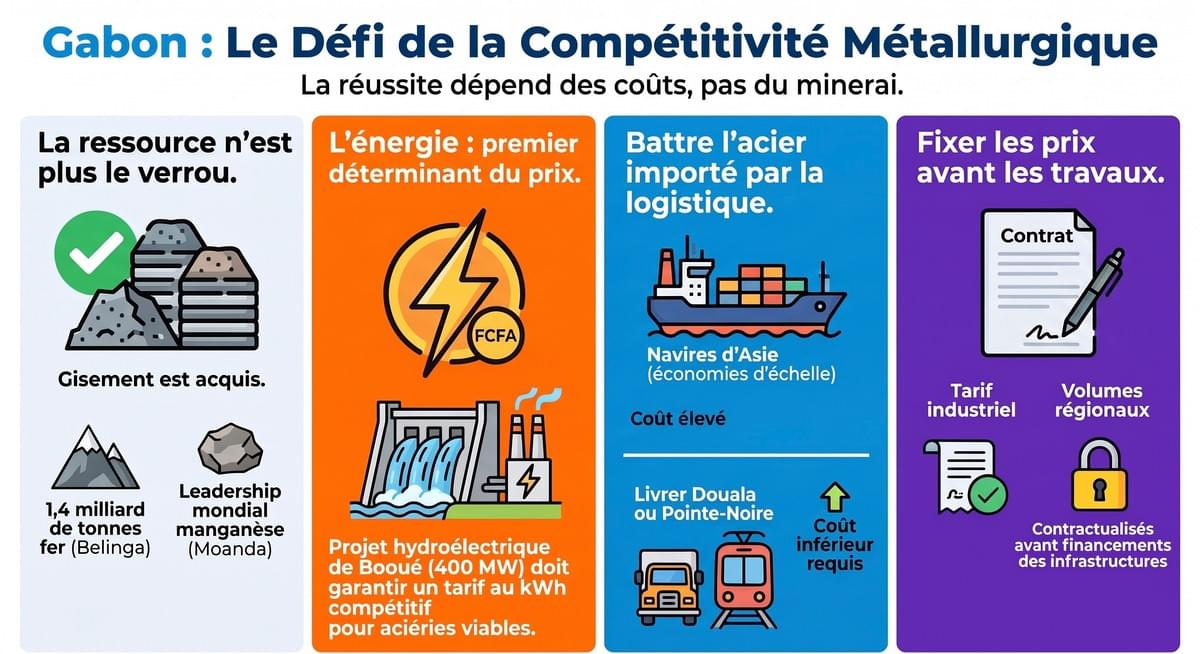
Le réflexe est d’en conclure que le défi reste celui de la ressource ou du capital. Ce n’est plus le principal verrou. Le minerai est certifié, les investissements sont engagés, les premiers travaux d’infrastructure ont commencé.
Ce n’est donc pas la ressource qui décidera.
Voilà le renversement qu’il faut nommer. Un hub métallurgique ne se décide pas au fond de la mine. Il se décide sur deux prix : celui du kilowattheure et celui de la tonne livrée chez le voisin.
Le premier commande la structure de coûts. Dans une aciérie électrique, le coût de l’énergie peut devenir l’un des principaux déterminants de la compétitivité. Or Booué annonce une capacité, pas un tarif. Le tarif dépendra du coût final de l’ouvrage, des conditions de son financement et du transport de l’électricité jusqu’aux sites. Aucune de ces trois variables n’est arrêtée aujourd’hui.
Le second commande le débouché. Un hub, par définition, vend au-delà de son marché intérieur. L’acier gabonais devra donc arriver moins cher à Douala ou à Pointe-Noire que l’acier importé par voie maritime, qui bénéficie d’économies d’échelle mondiales et débarque directement dans ces ports. Une usine à Nkok n’est pas plus proche de ces marchés qu’un navire venu d’Asie.
Le pays a déjà l’expérience de cette équation. La transformation du manganèse à Moanda dure depuis des années et montre où se joue une partie de la compétitivité : dans le coût de l’énergie et celui de l’évacuation, pas seulement dans la qualité du gisement. La comparaison a ses limites : le silicomanganèse et l’acier de construction n’ont ni les mêmes volumes ni les mêmes clients. Mais la hiérarchie des coûts, elle, se transpose.
D’où deux décisions à prendre avant les inaugurations. Le tarif industriel doit être défini et rendu public avant que le financement de Booué ne soit bouclé. Une fois le montage arrêté, c’est le tarif qui devra contribuer à rembourser la dette, et la marge de discussion se réduit. De la même façon, les volumes régionaux doivent être contractualisés avant que les capacités ne soient dimensionnées, faute de quoi le pays construira une usine qui produira pour un marché qu’il espère.
Restons honnêtes sur la portée. Fixer ces deux prix ne crée pas le tissu de PME, de sous-traitants et de bureaux d’études sans lequel l’acier reste un produit de plus. Cela ne règle pas non plus la capacité de paiement des acheteurs régionaux ni l’état des corridors qui mènent à eux. La ZLECAf ouvre un droit d’accès, elle ne construit pas une route. Et un tarif négocié aujourd’hui se renégocie demain.
Le débat public compte nos réserves en milliards de tonnes. La compétition, elle, se compte en francs par kilowattheure.